
2026年曼谷唐人街中餐厅老板货物抵押贷款全攻略
无泰国信用记录如何用库存食材撬动经营资金
曼谷耀华力路(Yaowarat Road)唐人街是泰国最具活力的华人商业区之一,数百家中餐厅在此经营。然而,对于许多缺乏泰国本地信用记录(No Credit History)的华人餐饮从业者而言,融资贷款却是一大难题。本文将深入解析2026年泰国货物抵押贷款的最新政策,为唐人街中餐厅老板提供一套从”零信用”到顺利获批的实战路径。
一、唐人街中餐厅的融资困境
曼谷唐人街的中餐厅老板大多面临一个共同问题:长期在泰国经营,却无法建立有效的本地信用记录。原因主要有三点:
- 签证类型限制:持非移民商务签或工作签的华人,无法像泰国本地人一样申请信用卡和消费贷款。
- 语言与制度障碍:泰国银行体系对外国人的贷款审批标准严格,缺乏泰国身份证(Thai ID)或纳税编号(Tax ID)者往往直接被拒。
- 营业额难以核实:中餐厅多为现金交易,账目不规范,导致银行无法评估还款能力。
正因如此,货物抵押贷款(Goods Pledge Loan / สินเชื่อค้ำประกันสินค้า) 成为唐人街餐饮从业者最务实的融资选择。
二、什么是货物抵押贷款?
货物抵押贷款是指借款人以实物商品(库存商品、原材料、设备等)作为抵押物,向贷款机构申请经营性贷款。若借款人逾期,贷款机构有权处置抵押物以弥补损失。
与其他贷款类型的对比
| 贷款类型 | 信用记录要求 | 审批速度 | 贷款额度 | 适合场景 |
|---|---|---|---|---|
| 货物抵押贷款 | 不需要 | 3-7天 | 库存估值50-80% | 短期周转、备货采购 |
| 信用贷款 | 需要 | 14-30天 | 收入核实 | 长期扩张 |
| 房产抵押贷款 | 需要 | 30-60天 | 房产估值60-70% | 大额投资 |
对于唐人街中餐厅而言,货物抵押贷款的核心优势在于:不需要泰国信用记录,不需要稳定工资流水,只要有库存食材或原材料,就能快速获得经营资金。
三、2026年泰国货物抵押贷款政策最新动态
3.1 泰国央行货币政策
泰国央行(BOT)截至2026年初维持政策利率在2.50%区间,相较2023-2024年的加息周期已趋于稳定。贷款机构的实际利率随之下调,货物抵押贷款的年化利率普遍在12%-18%区间,较2023年的18%-24%有明显改善。
3.2 泰国商业银行对外籍老板的政策调整
2025年起,部分泰国本土银行(如开泰银行、汇商银行)放宽了对外籍商人贷款的限制,允许持有非移民商务签证(Non-B immigrant)且在泰国经营满2年的企业提供抵押贷款,但审批流程仍然繁琐。
对于没有泰国信用记录的华人餐饮老板,专注于服务华人社区的非银行金融机构仍是更高效的选择。这类专业机构熟悉华人餐饮行业的经营特点,能够根据餐厅库存、供应商账单等非标准材料评估资质。
3.3 曼谷唐人街商业促进政策
曼谷市政府近年来持续推动耀华力路唐人街的商业活化计划,2025年宣布了一系列支持中小企业的融资配套措施,包括与泰国中小企业发展银行(SME Development Bank)合作的“唐人街商业振兴贷款计划”,为符合条件的小型餐饮企业提供低息贷款担保。相关信息可查询 泰国中小企业发展银行官网。
四、唐人街中餐厅申请货物抵押贷款的具体流程
第一步:评估可抵押资产
唐人街中餐厅可用于抵押的资产包括:
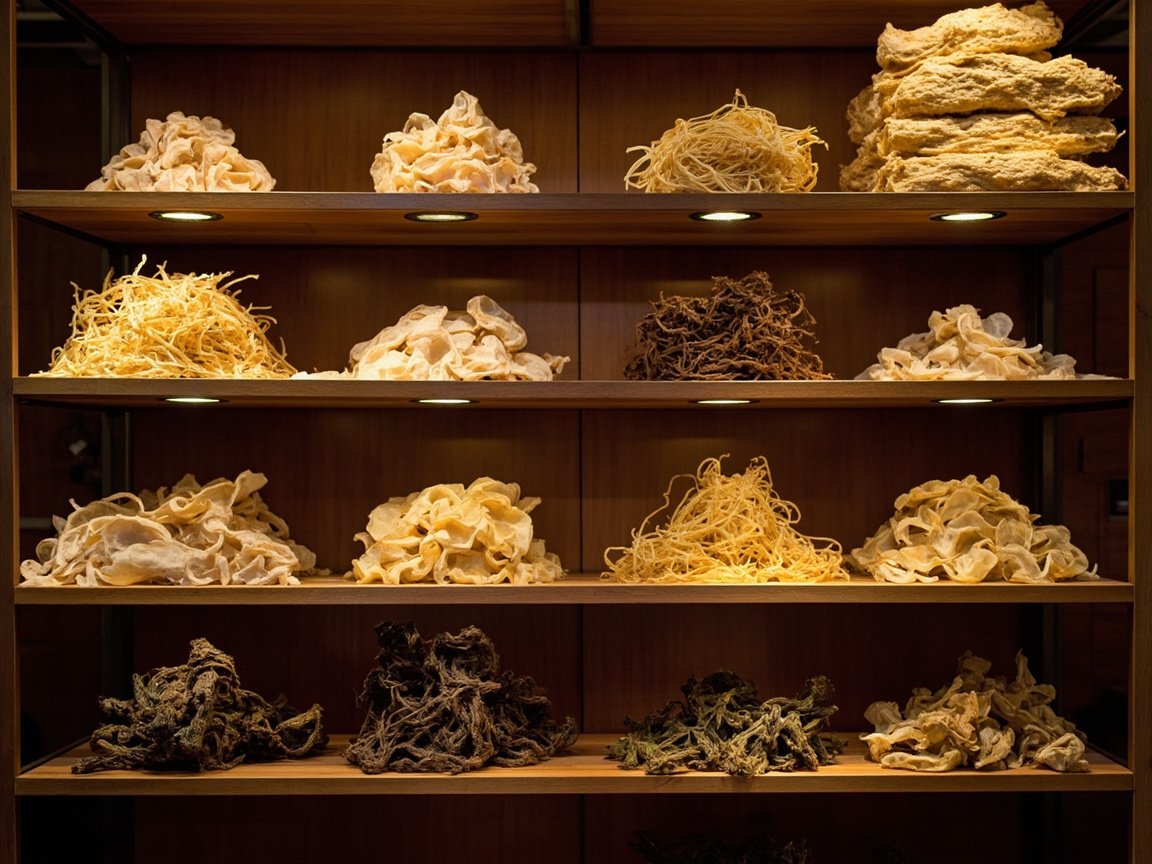
- 干货库存:燕窝、鱼翅、鲍鱼、干贝等高价值食材
- 调味品原料:酱油、蚝油、特色酱料(大批量库存)
- 酒水库存:白酒、红酒、啤酒等
- 厨房设备:冰箱、冷柜、炒菜设备(折旧后估值)
建议:保留近3个月的采购发票,便于贷款机构核实库存价值。
第二步:选择合适的贷款机构
华人餐饮老板可优先考虑以下两类机构:
- 华人熟悉的非银行金融机构:审批灵活,支持中文沟通,可接受非标准材料
- 供应链金融公司:若餐厅有稳定的供应商,可考虑供应商应收款抵押或供应链保理模式
第三步:准备申请材料
- 营业执照副本(泰国注册)
- 负责人护照及签证页
- 最近6个月银行流水
- 库存清单及采购发票
- 餐厅租约或经营场所证明
第四步:资产估值与审批
贷款机构会派专人对抵押货物进行估值,通常为市场价值的50%-80%。审批周期一般为3-7个工作日,部分机构可提供加急服务(1-3天)。
第五步:签署合同与放款
确认额度后,签署抵押合同(注意阅读提前还款违约金条款),最快当日放款。
五、实战案例:耀华力路张老板的融资之路
张老板在耀华力路经营一家主打潮汕牛肉火锅的中餐厅已有三年。2025年底,他计划在餐厅隔壁开设一家分店,但面临资金缺口约150万泰铢。
困境:
- 张老板持非移民商务签证,无法申请泰国商业银行贷款
- 餐厅为现金收款,没有完整的税务记录
- 没有泰国房产或其他固定资产
解决方案:
张老板联系了一家熟悉华人社区的金融服务机构,以餐厅内价值约250万泰铢的干货库存(鲍鱼、干贝、燕窝)作为抵押物,申请到了180万泰铢的贷款,期限12个月,月利率1.2%,年化约14.4%。
张老板用这笔资金成功开设分店,半年后月营业额增加了约80万泰铢,提前6个月还清了贷款,建立了良好的还款记录,为后续更优质的融资条件奠定了基础。
六、货物抵押贷款的优势与风险提示
优势
- ✅ 无需泰国信用记录:适合刚来泰国或信用记录空白的华人
- ✅ 审批速度快:3-7天放款,解燃眉之急
- ✅ 额度灵活:根据实际库存价值核定
- ✅ 不影响日常经营:抵押物(库存)仍可正常周转使用
风险提示
- ⚠️ 逾期后果严重:贷款机构有权处置抵押物,请确保还款能力
- ⚠️ 利率相对较高:年化12%-18%,高于房产抵押贷款,务必比较多家机构
- ⚠️ 警惕非正规机构:选择有牌照的金融机构,避免高利贷陷阱
七、如何建立泰国本地信用记录,为未来融资铺路
货物抵押贷款是短期融资的好工具,但从长远考虑,华人餐饮老板仍需逐步建立泰国本地信用记录:
- 申请泰国信用卡:部分银行接受外国护照+工作证明,初期额度较低,但可逐步积累
- 保持良好还款记录:通过货物抵押贷款准时还款,建立正面信用记录
- 规范税务申报:每年按时申报个人所得税和企业所得税(PND 91/90表格)
- 开立泰国企业账户:以泰国注册公司名义申请企业贷款,额度更高、利率更优
八、结语
曼谷唐人街的中餐厅老板们不必因”无泰国信用记录”而对融资望而却步。货物抵押贷款以其”不需要信用记录、审批快、额度灵活”的特点,为华人餐饮从业者提供了一条切实可行的融资路径。在申请过程中,建议充分了解自身库存资产价值,比较多家贷款机构的利率和条款,选择正规持牌机构,理性评估还款能力,让融资真正成为餐厅发展的助力,而非负担。